

WindEurope erwartet für Europa im Jahr 2026 rund 24 Gigawatt neue Windkraftleistung – mehr als in jedem früheren Jahr. Der starke Zubau im ersten Halbjahr, neue Offshore-Anschlüsse und Deutschlands Position als größter Markt stützen die Prognose. Ob daraus ein dauerhaft höheres Ausbautempo wird, hängt von der Stärke der Projekt- und Investitionspipeline hinter der heutigen Bautätigkeit ab.
Der Prognose liegt ein deutlicher Anstieg der fertiggestellten Projekte zugrunde. Zwischen Januar und Juni 2026 wurden in Europa 8,8 Gigawatt neue Windkraftleistung installiert – 30 Prozent mehr als im gleichen Zeitraum des Vorjahres. Laut WindEurope blieb die Installationsaktivität auch im Sommer hoch.
Der kurzfristige Erfolg wirft jedoch eine längerfristige Frage auf. Hohe Finanzierungskosten, Verzögerungen bei Genehmigungen, Engpässe in den Lieferketten und Unsicherheiten bei Auktionen haben Projekte in den vergangenen Jahren belastet. Markiert 2026 den Beginn eines dauerhaft höheren Ausbautempos – oder bleibt es ein außergewöhnlich starkes Jahr?
Ein Rekord mit Vorbehalt
Die Aussicht auf 24 Gigawatt neue Windkraftleistung ist bemerkenswert, sollte aber nicht als selbstverständlich angesehen werden. Große Projekte, insbesondere auf See, lassen sich nicht beliebig beschleunigen. Verzögerungen bei Komponenten, Kabeln, Bau oder Netzanschlüssen können die Inbetriebnahme ganzer Projekte verschieben.
Ein Blick auf die Auftragsbücher liefert einen Indikator für die künftige Aktivität. Im ersten Halbjahr wurden in Europa feste Turbinenbestellungen über insgesamt 10,6 Gigawatt registriert. Nach den aktuellen Angaben von WindEurope lag das Volumen damit 12 Prozent unter dem Vergleichswert des Vorjahres. 7,8 Gigawatt entfielen auf Onshore- und 2,8 Gigawatt auf Offshore-Turbinen. Diese Bestellungen sind von der in Auktionen bezuschlagten Leistung und von bereits finanzierten Projekten zu unterscheiden; die drei Kennzahlen bilden unterschiedliche Stadien der künftigen Projektpipeline ab.
WindEurope-Chefin Tinne Van der Straeten warnte davor, den derzeitigen Aufschwung für gesichert zu halten: „2026 könnte durchaus ein Rekordjahr für die Windenergie werden. Aber wir dürfen diesen Schwung nicht als selbstverständlich ansehen.“ Ob sich die Entwicklung fortsetzt, hänge auch von Entscheidungen über Genehmigungen, Auktionen, Netze und Elektrifizierung ab.
Die europäische Windbranche befindet sich damit weiterhin in einer Übergangsphase. In den vergangenen Jahren wurde der politische Rahmen für den Ausbau in wichtigen Bereichen weiterentwickelt. Die Europäische Kommission nennt unter anderem schnellere Genehmigungen, ein verbessertes Auktionsdesign und einen besseren Zugang zu Finanzierung als zentrale Bestandteile der europäischen Windenergiepolitik.
Ein Rekordjahr spiegelt zunächst die Projekte wider, die heute fertiggestellt werden. Für die kommenden Jahre ist entscheidend, ob genügend neue Vorhaben entwickelt, vergeben und finanziert werden, um die Projektpipeline kontinuierlich zu erneuern.
Der Ausbau beschleunigt sich
Von den 8,8 Gigawatt, die im ersten Halbjahr 2026 in Europa installiert wurden, entfielen 7,1 Gigawatt auf die EU-Mitgliedstaaten. Die Unterscheidung ist wichtig: Die Europa-Zahlen von WindEurope umfassen auch Märkte außerhalb der EU, insbesondere das Vereinigte Königreich. Mit 789 Megawatt neuer Leistung war Großbritannien im ersten Halbjahr der zweitgrößte europäische Markt hinter Deutschland.
74 Prozent der neu installierten Leistung entfielen auf Windenergie an Land, entsprechend 6,5 Gigawatt. Onshore-Projekte bleiben damit die tragende Säule des europäischen Ausbaus. Eine große Projektpipeline garantiert jedoch noch nicht, dass Vorhaben planmäßig realisiert werden.
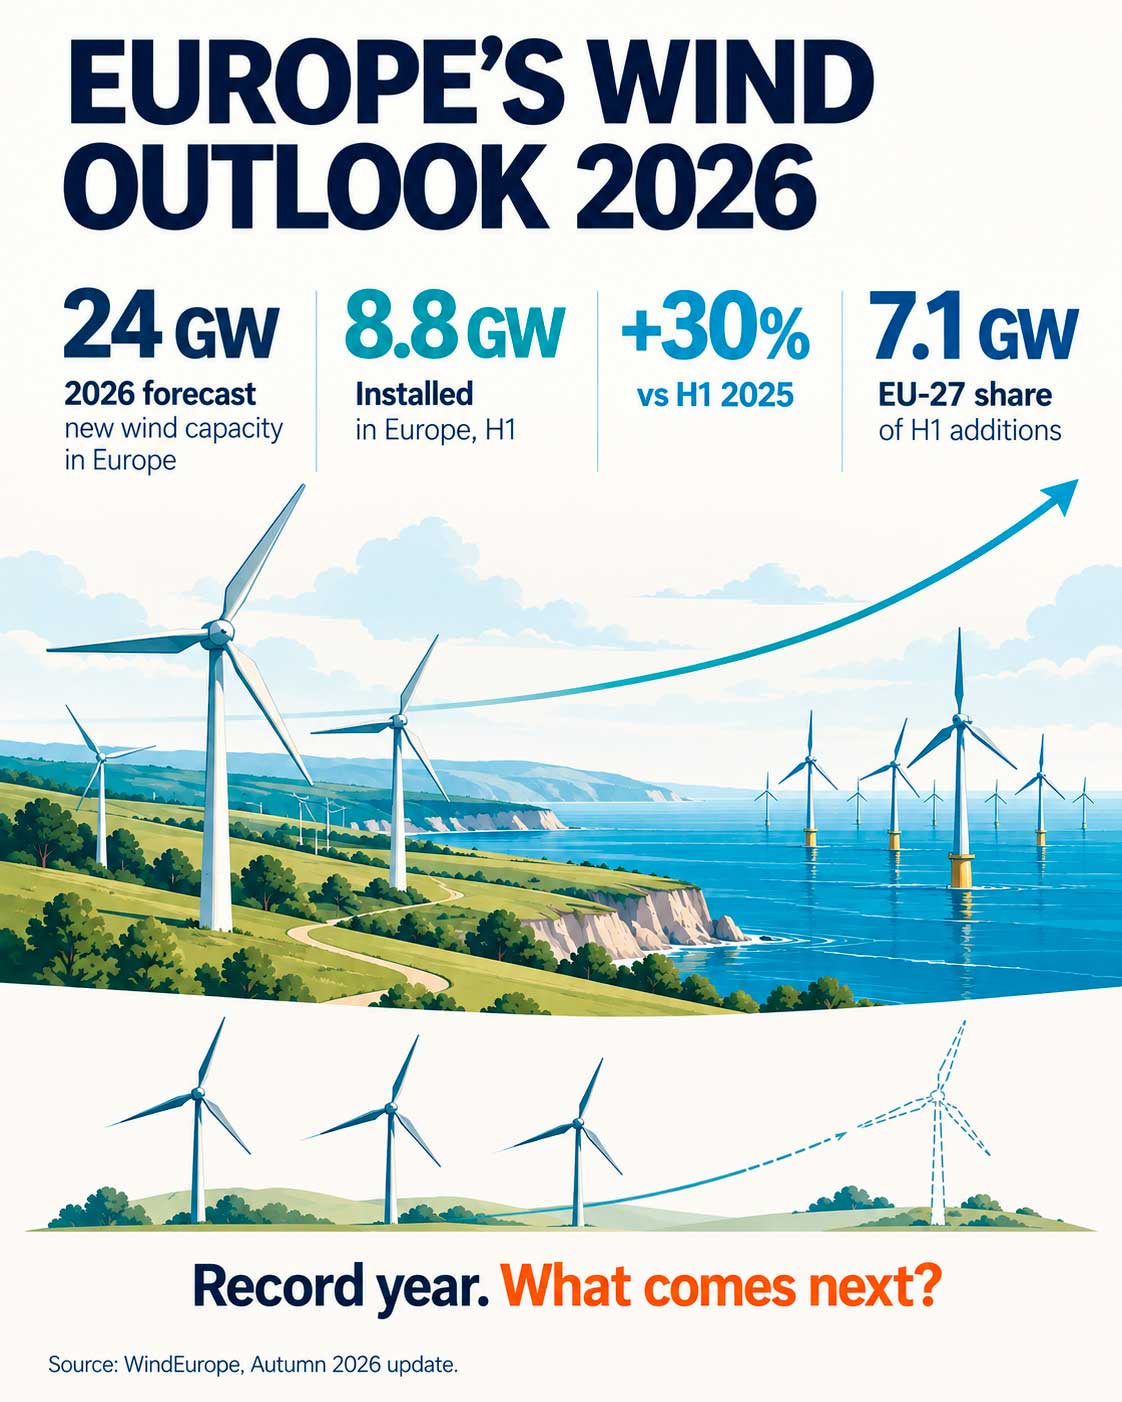
Europe on track for a record year in wind power. Graphic: Energy Europe Editorial Team
Deutschland treibt den Markt
Im ersten Halbjahr 2026 war Deutschland klar der größte europäische Windmarkt. Mit 3,4 Gigawatt neuer Leistung entfielen rechnerisch knapp 39 Prozent des gesamten europäischen Zubaus auf Deutschland. Großbritannien folgte mit 789 Megawatt, Spanien mit 612 Megawatt.
Deutschlands hoher Anteil zeigt zugleich, wie stark sich der aktuelle europäische Zubau auf einzelne Märkte konzentriert. Besonders auffällig ist die Entwicklung bei den Genehmigungen: Deutschland genehmigte nach Angaben von WindEurope allein im ersten Halbjahr mehr als neun Gigawatt neue Onshore-Windkraft. In Spanien, Frankreich, Großbritannien, Italien und Irland gingen die Genehmigungsvolumina dagegen zurück.
Die hohen deutschen Genehmigungszahlen können den Ausbau der kommenden Jahre stützen. Ein dauerhaft robuster europäischer Markt setzt jedoch voraus, dass auch eine breitere Gruppe von Ländern kontinuierlich neue Projekte entwickelt.
Offshore: Rückkehr der industriellen Dynamik
Besonders deutlich ist die Beschleunigung auf See. Im ersten Halbjahr 2026 wurden in Europa 2,3 Gigawatt neue Offshore-Leistung ans Netz angeschlossen. In neun Windparks gingen 182 Turbinen in Betrieb. Mit 2,3 Gigawatt lag die neu ans Netz angeschlossene Offshore-Leistung etwa dreimal so hoch wie im ersten Halbjahr 2025.
Diese Zahl ist für die europäische Industriepolitik mindestens so relevant wie für die Stromproduktion. Offshore-Wind umfasst eine komplexe Wertschöpfungskette: Turbinen und Fundamente müssen gefertigt, Häfen ausgebaut, Kabel verlegt, Offshore-Umspannwerke gebaut und spezialisierte Installationsschiffe bereitgestellt werden. Der tatsächliche Zubau hängt daher davon ab, dass viele industrielle Bausteine gleichzeitig zusammenkommen.
Für Küstenregionen und Hafenstandorte kann das Nachfrage in der Stahlverarbeitung, im Maschinenbau, bei maritimen Dienstleistungen, im Kabelbau und in der Wartung schaffen. Gleichzeitig konkurriert Europa international um Produktionskapazitäten und Fachkräfte. Ohne verlässliche Auftragsvolumina wird es für Unternehmen schwieriger, langfristige Investitionen in zusätzliche Fertigungskapazitäten zu planen.
Für die längerfristige Entwicklung der Branche sind die kommenden Auktionen ebenso relevant wie die Windparks, die derzeit fertiggestellt werden. Im ersten Halbjahr 2026 vergaben fünf europäische Länder Unterstützung für insgesamt 17,2 Gigawatt Windkraftleistung – 8,8 Gigawatt Onshore und 8,4 Gigawatt Offshore. Dabei handelt es sich um bezuschlagte Leistung – nicht um Turbinenbestellungen oder bereits finanzierte Kapazität. Für die zweite Jahreshälfte weist der Bericht geplante Auktionen für mehr als 24 Gigawatt aus.
Das Auktionsdesign ist dabei selbst zu einem industriepolitischen Instrument geworden. Nach dem Net-Zero Industry Act müssen EU-Staaten bei einem Teil ihrer Erneuerbaren-Auktionen Kriterien berücksichtigen, die über den Preis hinausgehen. Die Europäische Kommission erläuterte im Juli 2026, dass dazu unter anderem Nachhaltigkeit, Widerstandsfähigkeit der Lieferketten, verantwortungsvolle Unternehmensführung sowie Cyber- und Datensicherheit gehören.
Damit entscheiden Auktionen nicht nur darüber, welche Projekte einen Zuschlag erhalten. Sie beeinflussen auch, ob Turbinenhersteller, Zulieferer und Hafenbetreiber genügend Planungssicherheit erhalten, um ihre Kapazitäten auszubauen.
Von Zielen zu investierbaren Projekten
Die europäischen Ziele für erneuerbare Energien sind hoch. Die Erneuerbare-Energien-Richtlinie der EU setzt für 2030 ein verbindliches Ziel von mindestens 42,5 Prozent erneuerbarer Energien am Bruttoendenergieverbrauch; angestrebt werden 45 Prozent. Für die Windindustrie ist jedoch weniger entscheidend, wie viele Gigawatt in langfristigen Strategien genannt werden, als ob daraus investierbare Projekte mit belastbaren Zeitplänen entstehen. Entscheidend sind dabei vier Bedingungen: verlässliche Auktionen, funktionierende Genehmigungen, planbare Lieferketten und rechtzeitige Netzanschlüsse.
Erstens braucht die Branche verlässliche Auktionen. Entwickler investieren über Jahre, bevor eine Turbine Strom erzeugt oder ein Fundament gesetzt wird. Sie benötigen klare Regeln für Einnahmen, Risiken und Zeitpläne. Werden Ausschreibungen verschoben oder unter Bedingungen durchgeführt, die die wirtschaftliche Realisierung erschweren, kann sich die Projektpipeline verlangsamen.
Zweitens bleiben Genehmigungen zentral. Beschleunigte Verfahren müssen praktisch funktionieren: mit ausreichend ausgestatteten Behörden, klaren Fristen, digitalisierten Prozessen und frühzeitiger Beteiligung der Gemeinden. Die Unterschiede zwischen Deutschland und mehreren anderen großen europäischen Märkten zeigen, dass die Fortschritte bei den Genehmigungen bislang ungleich verteilt sind.
Drittens braucht die Industrie planbare Lieferketten. Windkraftprojekte werden nicht allein durch die Verfügbarkeit von Turbinen bestimmt. Kabel, Transformatoren, Schiffe, Hafenflächen, Fachkräfte und Rohstoffe können ebenfalls zu Engpässen werden. Besonders beim Offshore-Ausbau kann ein Engpass in nur einem dieser Bereiche den Bau ganzer Windparks verzögern.
Viertens müssen Netzanschlüsse planbar sein. Für Entwickler ist ein Netzanschluss vor allem eine Frage der Termin- und Investitionssicherheit. Verzögert sich die Anbindung eines Windparks, verschiebt sich nicht nur seine Inbetriebnahme; auch Finanzierung, Lieferplanung und Vertragsfristen können unter Druck geraten.
Die Finanzierung liefert einen weiteren Indikator für die künftige Marktaktivität. Nach Angaben von WindEurope flossen im ersten Halbjahr 2026 neun Milliarden Euro in neue europäische Windparks. Damit wurden 5,2 Gigawatt künftige Leistung finanziert – nach den gerundeten Angaben von WindEurope rund 4,5 Gigawatt an Land und 0,6 Gigawatt auf See.
Was 2026 über Europas Windmarkt sagt
Europa verfügte Ende Juni 2026 über mehr als 311 Gigawatt installierte Windkraftleistung: 270,5 Gigawatt an Land und 40,9 Gigawatt auf See. Auf die EU-27 entfielen knapp 252 Gigawatt.
WindEurope erwartet, dass zwischen 2026 und 2030 insgesamt 148 Gigawatt neue Windkraftleistung in Europa installiert werden. Davon sollen 111 Gigawatt auf die EU-27 entfallen. Nach der Branchenprognose würde die installierte Gesamtleistung bis 2030 auf 436 Gigawatt in Europa und 342 Gigawatt in der EU steigen.
Die Aussicht auf ein Rekordjahr zeigt, dass Europa Windkraftprojekte wieder in größerem Maßstab realisieren kann. Sie begründet jedoch noch kein dauerhaft höheres Ausbautempo. Während die Installationen im ersten Halbjahr deutlich zunahmen, gingen die Turbinenbestellungen gegenüber dem Vorjahr zurück. Entscheidend wird deshalb sein, ob Auktionen, Genehmigungsentscheidungen und Finanzierung aus der heutigen Bautätigkeit eine verlässliche Projektpipeline für die Jahre nach 2026 entstehen lassen.