

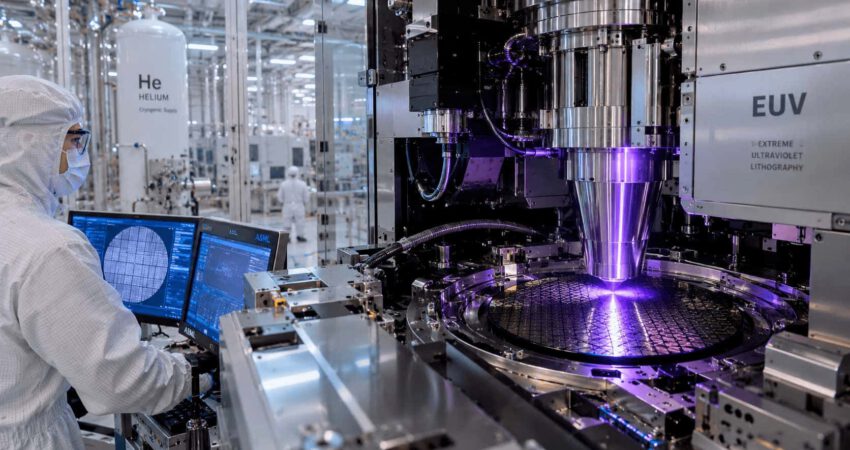
Helium ist für die moderne Chipherstellung unverzichtbar. Doch seine Versorgung hängt von Gasaufbereitungsanlagen, Kryogenbehältern und anfälligen Seewegen ab. Selbst wenn sich der Schiffsverkehr durch die Straße von Hormus wieder normalisiert, dürfte die Erholung für Produzenten und Halbleiterhersteller länger dauern und teurer werden.
Der Boom der künstlichen Intelligenz hängt von einigen der modernsten Halbleiterfabriken der Welt ab. Diese wiederum sind auf ein Gas angewiesen, an das die meisten Verbraucher kaum denken: Helium.
Als iranische Angriffe Katar im März 2026 zwangen, die Gasproduktion einzustellen, waren die Folgen sofort auf den globalen Energiemärkten zu spüren. Die LNG-Preise schossen in die Höhe. Käufer in Europa und Asien suchten nach alternativen Lieferanten und Transportwegen.
Doch parallel entwickelte sich eine weitere, weniger sichtbare Krise. Katar ist nicht nur einer der weltweit größten LNG-Exporteure. Das Land gehört auch zu den führenden Lieferanten von Helium – einem Gas, das für die Halbleiterfertigung unverzichtbar ist.
Vor den Angriffen verfügte Katar über eine LNG-Produktionskapazität von rund 77 Millionen Tonnen pro Jahr. Durch die Schäden in Ras Laffan fielen davon rund 12,8 Millionen Tonnen aus – 17 % der LNG-Exportkapazität des Landes. Laut Reuters dürften die Reparaturen drei bis fünf Jahre dauern. QatarEnergy erklärte zudem, dass die Schäden die Heliumproduktion um rund 14 % verringern würden.
Damit zeigt sich, wie schnell Schäden an der LNG-Infrastruktur auch einen viel kleineren, aber strategisch wichtigen Industriegasmarkt treffen können. Die Krise hat eine verborgene Dimension der Energiesicherheit offengelegt: Eine Störung der Erdgasinfrastruktur am Golf kann sich über die Lieferkette bis in die Fabriken ausbreiten, die Chips für den weltweiten KI-Boom produzieren.
DAS VERSTECKTE NEBENPRODUKT
Helium ist das zweithäufigste Element im Universum. Auf der Erde ist es jedoch überraschend schwierig, das Gas wirtschaftlich zu gewinnen. Kommerziell nutzbares Helium sammelt sich über geologische Zeiträume im Untergrund an. Es entsteht größtenteils durch den radioaktiven Zerfall schwerer Elemente und kommt meist zusammen mit Erdgas vor.
Daher ist der Großteil der Heliumproduktion ein Nebenprodukt der Erdgasaufbereitung. Nur wenige Gaslagerstätten enthalten Helium in Konzentrationen, die eine wirtschaftliche Gewinnung ermöglichen.
In Katar ist die Heliumgewinnung eng mit der Gasaufbereitung und der LNG-Produktion verbunden. Erdgas muss zunächst gefördert und aufbereitet werden. Erst dann kann das Helium abgetrennt, gereinigt und verflüssigt werden.
Deshalb lässt sich die Heliumproduktion nicht einfach erhöhen, wenn die Preise steigen. Sie hängt von der Gasförderung, den Aufbereitungsanlagen, der Verflüssigungsinfrastruktur und spezialisierten Transportsystemen ab.
Auch der Transport ist ein Engpass. Flüssiges Helium muss bei etwa -269 °C in speziellen Kryogenbehältern transportiert werden. Diese Behälter zirkulieren in einem geschlossenen Kreislauf: Sie werden zur Produktionsstätte gebracht, befüllt, zum Kunden transportiert, entleert und anschließend zurückgebracht.
Wird der Seetransport gestört, können Container weit entfernt von den Produktionsstätten festsitzen. Das verschärft Engpässe, selbst wenn noch Helium produziert wird. Darin unterscheidet sich Helium grundlegend von Rohstoffen wie Öl oder LNG: Selbst außergewöhnlich hohe Preise können die Produzenten nicht dazu bewegen, einfach „den Hahn aufzudrehen“.
WARUM KATAR FÜR DEN HELIUMMARKT SO WICHTIG IST
Laut den Mineral Commodity Summaries 2026 des U.S. Geological Survey wurden 2025 weltweit etwa 190 Millionen Kubikmeter Helium produziert. Die Vereinigten Staaten kamen auf rund 81 Millionen m³, Katar auf etwa 63 Millionen m³. Russland produzierte rund 18 Millionen m³ und Algerien rund 11 Millionen m³.
Allein auf die Vereinigten Staaten und Katar entfielen damit rund drei Viertel der weltweiten Produktion.
Doch die Produktionsmengen zeigen nur einen Teil des Bildes. Die Vereinigten Staaten verfügen über einen großen heimischen Heliummarkt, während Katar stark exportorientiert ist. Daten des USGS zu Katar zeigen, dass das Land 2024 insgesamt 51.109 Tonnen Helium exportierte. 2023 waren es 39.053 Tonnen. Zu den wichtigsten Abnehmerländern gehörten China, die Niederlande, Deutschland, Südafrika und Südkorea.
Katar ist damit nicht nur einer der größten Produzenten, sondern auch einer der wichtigsten Lieferanten auf dem internationalen Heliummarkt.
Diese Rolle hatte sich bereits vor der Krise verstärkt. Im September 2025 schloss der Industriegaskonzern Messer mit QatarEnergy einen langfristigen Vertrag über jährlich rund 3 Millionen m³ hochreines Helium. Die Vereinbarung sollte die Versorgung diversifizieren und die Versorgungssicherheit für Messer-Kunden weltweit verbessern.
Im Zentrum des Heliumsystems Katars steht das North Field. Das riesige Erdgasvorkommen setzt sich in iranischen Gewässern als South Pars fort. Nach Angaben von QatarEnergy LNG enthält das North Field lediglich rund 0,04 % Helium. Doch die enorme Größe des Feldes und die vorhandene Gasverarbeitungsinfrastruktur haben Katar zu einem der weltweit führenden Produzenten gemacht.
Ras Laffan Helium 1 ging 2005 mit einer Auslegungskapazität von 700 Millionen Standardkubikfuß pro Jahr in Betrieb. Helium 2 folgte 2013 mit 1,5 Milliarden Standardkubikfuß. Helium 3 kam 2021 mit 400 Millionen Standardkubikfuß pro Jahr hinzu. Zusammen verfügen die drei bestehenden Anlagen über eine Nennkapazität von rund 2,6 Milliarden Standardkubikfuß pro Jahr, wie aus einem Bericht von QatarEnergy LNG hervorgeht.
Das entspricht etwa 74 Millionen Kubikmetern. Produktion, Nennkapazität und Handelsmengen sind allerdings unterschiedliche Größen und nicht direkt miteinander vergleichbar.
Vor dem Krieg hatte Katar im Zuge des Ausbaus des North Field erhebliche zusätzliche Heliumkapazitäten geplant. Nach den Schäden an der Gasinfrastruktur ist der Zeitplan dafür jedoch ungewiss.
Die Konzentration, die Katars Heliumindustrie so effizient gemacht hat, ist damit zugleich zu einer globalen Schwachstelle geworden.
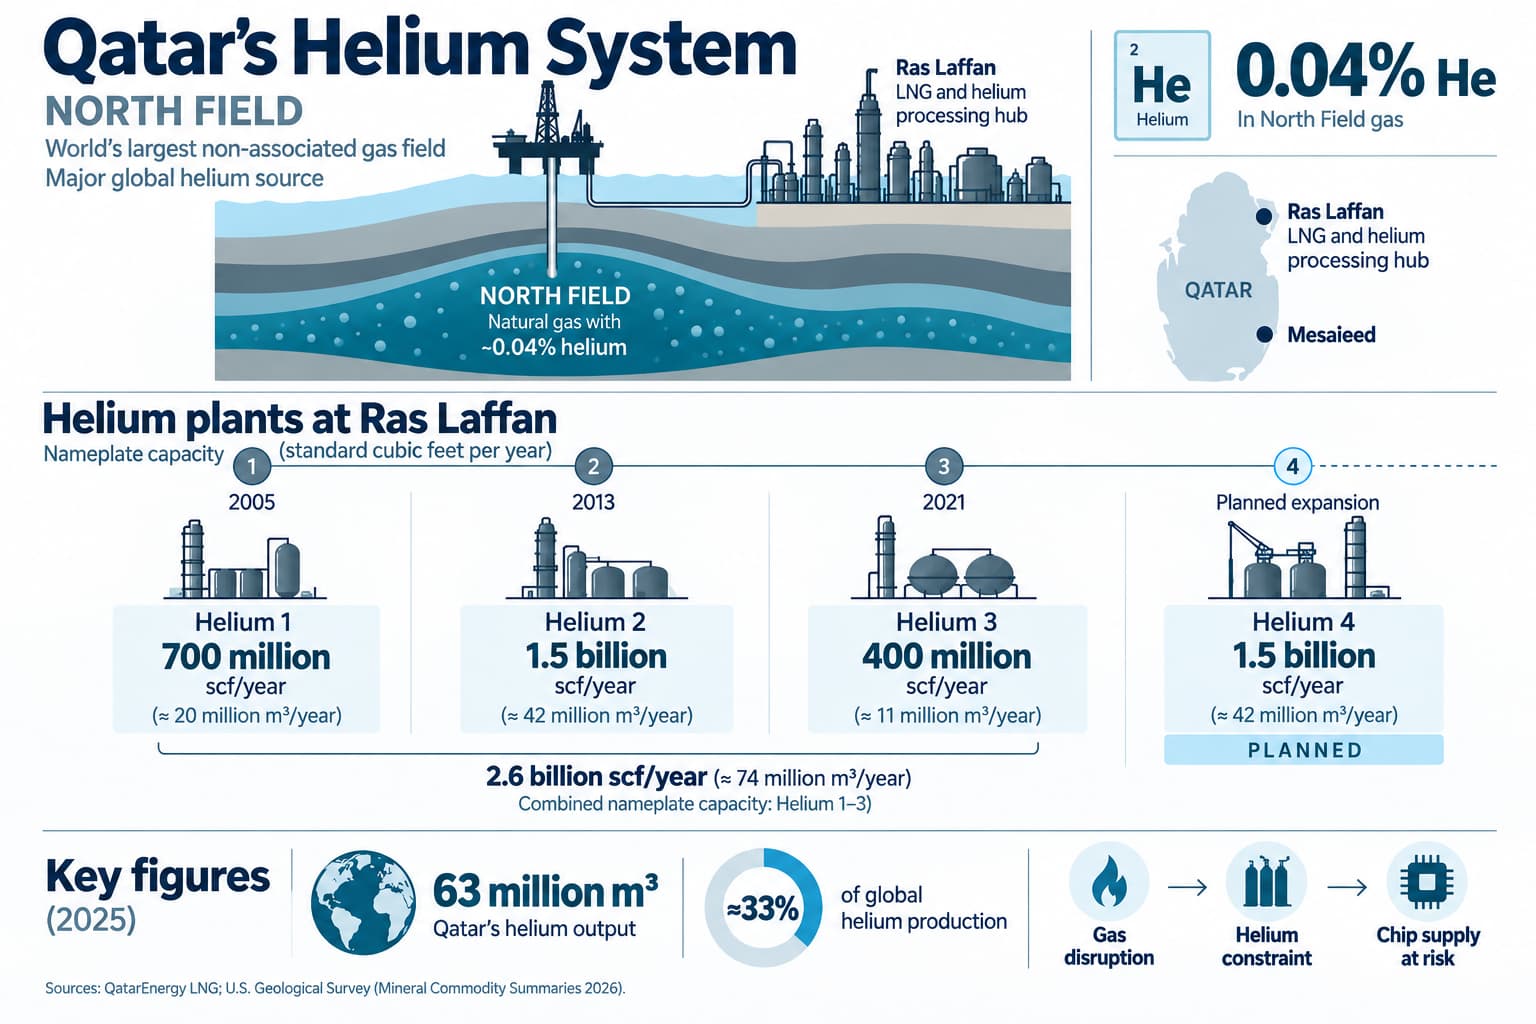
Qatar’s helium production system. Graphic by the Energy Europe Editorial Team.
DER KRITISCHE ROHSTOFF DER CHIPINDUSTRIE
Die Halbleiterfertigung gehört zu den strategisch wichtigsten industriellen Einsatzgebieten von Helium. Moderne Chipfabriken kosten Milliarden Dollar. Sie sind auf eine unterbrechungsfreie Versorgung mit hochspezialisierten Gasen, Chemikalien und Anlagen angewiesen.
Helium wird bei der Chipfertigung unter anderem zur Kühlung, Lecksuche und Präzisionsfertigung eingesetzt. Seine thermischen Eigenschaften, seine chemische Inertheit und sein extrem niedriger Siedepunkt machen es in mehreren Hochleistungsanwendungen nur schwer ersetzbar.
Die direkten Kosten für Helium sind im Verhältnis zum Wert der produzierten Chips gering. Entscheidend ist die Verfügbarkeit. Fehlt einer Fabrik Helium für einen wichtigen Prozess, kann die Produktion eingeschränkt werden – unabhängig davon, wie wertvoll die hergestellten Chips sind.
Dieses Risiko wächst mit den Investitionen in KI-Beschleuniger, fortschrittliche Logikchips und Hochleistungsspeicher. Der KI-Boom hängt deshalb nicht nur von Rechenzentren, Strom und Chipfertigungsanlagen ab. Er ist auch auf hochspezialisierte industrielle Vorprodukte angewiesen, deren Lieferketten sich auf wenige Länder konzentrieren.
Die Semiconductor Industry Association (SIA) warnte bereits vor der aktuellen Krise vor dieser Konzentration. Die Heliumproduktion in Regionen wie Katar, Russland/Sibirien und Algerien berge langfristige Versorgungsrisiken für die Halbleiterindustrie.
Mit der Unterbrechung der Produktion in Katar wurde dieses strukturelle Risiko akut.
Auf der Branchenveranstaltung Semicon China im März bezeichnete Cameron Johnson von der Lieferkettenberatung Tidal Wave Solutions die Heliumknappheit laut Reuters als „ein ernstes Problem“. Branchenvertreter berichteten, dass sich die Knappheit bereits auf Teile der Technologie-Lieferketten auswirke.
Auch der französische Industriegaskonzern Air Liquide begann, Helium aus anderen Regionen an betroffene Kunden umzuleiten. Das Unternehmen ist ein wichtiger Lieferant der taiwanischen Halbleiterindustrie. Es betreibt dort mehr als 60 Standorte, davon 54 für Halbleiteraktivitäten, wie Reuters berichtete.
Auch Südkorea ist als wichtiger Halbleiterstandort dem Risiko von Heliumengpässen ausgesetzt. Samsung Electronics und SK hynix stellen auf kapitalintensiven Produktionslinien hochwertige Produkte her. Eine Unterbrechung der Spezialgasversorgung kann dort schnell zum betrieblichen Problem werden.
ZWEI SCHOCKS TREFFEN DEN HELIUMMARKT
Die Heliumkrise hat zwei Ursachen: die geringere Produktion in Katar und die massive Störung des Schiffsverkehrs durch die Straße von Hormus.
Der erste Schock hängt direkt mit den Schäden an Katars Gasinfrastruktur zusammen. Helium wird größtenteils als Nebenprodukt der Erdgasaufbereitung gewonnen. Störungen bei Förderung und Verarbeitung treffen deshalb auch die Heliumversorgung. QatarEnergy rechnet mit einem Rückgang der Heliumproduktion um rund 14 %.
Das zweite Problem ist die Logistik. Aufgrund seiner Lage im Persischen Golf sind Katars reguläre Exporte auf dem Seeweg auf die Passage durch die Straße von Hormus angewiesen.
Am 15. September berichtete Reuters, dass am Vortag nur vier Frachtschiffe die Meerenge passiert hatten. Vor dem Krieg lag der Durchschnitt bei rund 125 Durchfahrten großer Handelsschiffe pro Tag.
Die Heliumlieferanten versuchen bereits gegenzusteuern. Air Liquide verteilt Mengen aus anderen Förderregionen neu. Industriekunden suchen zugleich nach alternativen Bezugsquellen. Das kann die Knappheit abmildern. Katars Kombination aus Produktionsvolumen, Verflüssigungskapazität und etablierter Exportinfrastruktur lässt sich jedoch nicht kurzfristig ersetzen.
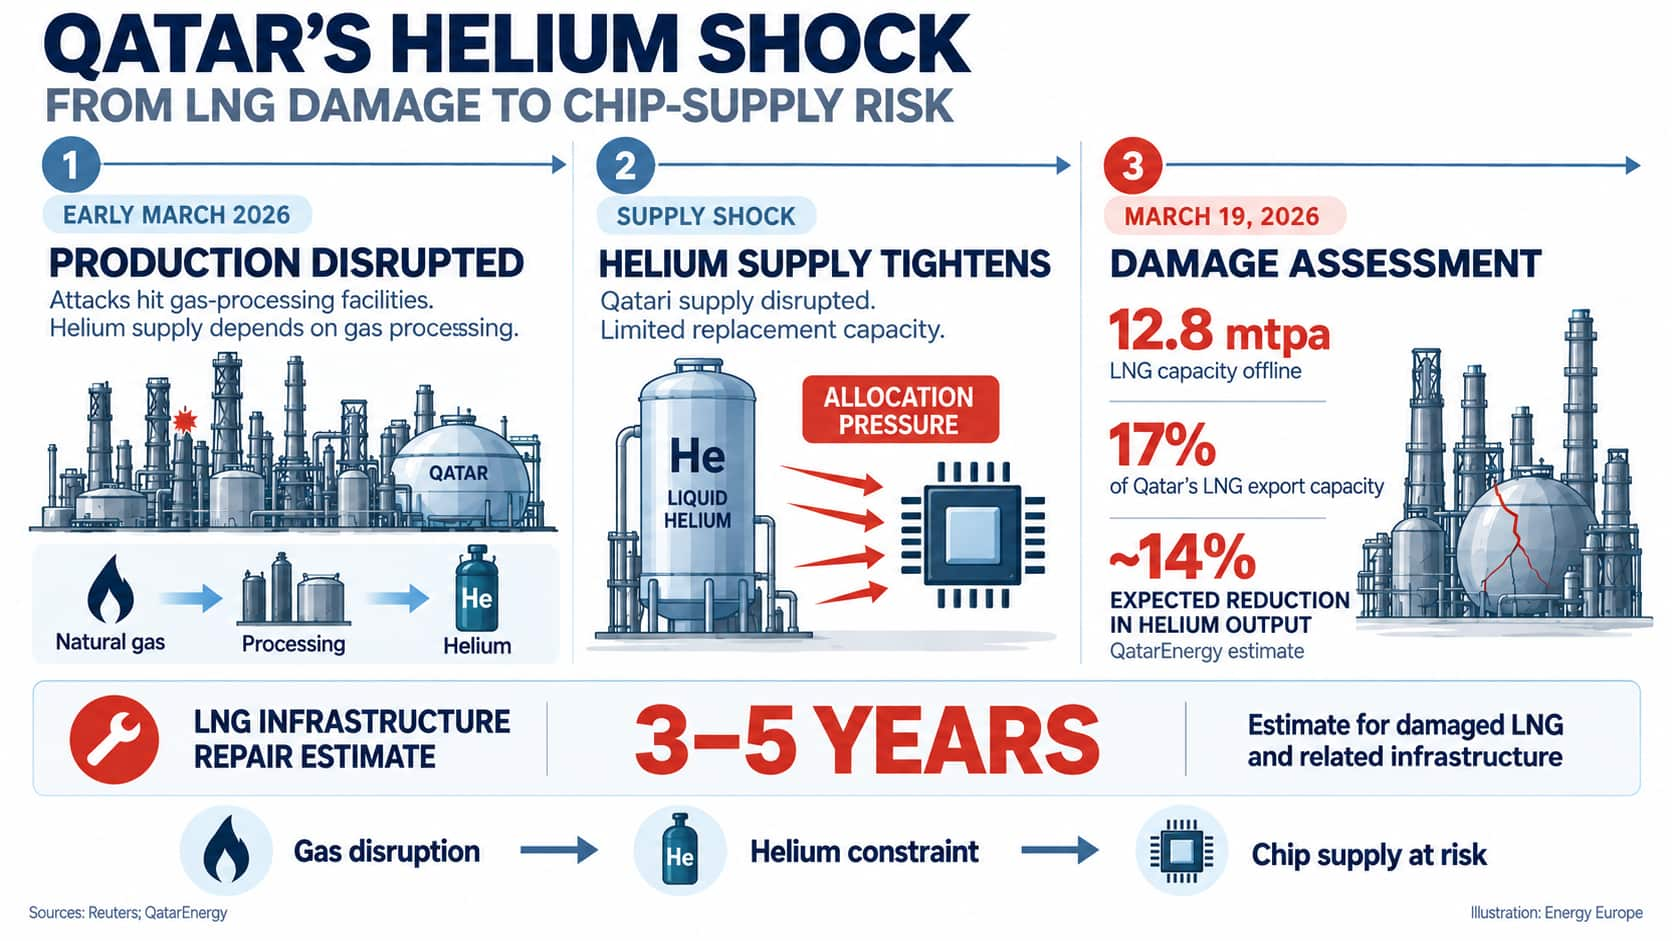
Qatar’s helium supply shock. Graphic by the Energy Europe Editorial Team.
HORMUS ALLEIN LÖST DAS PROBLEM NICHT
Eine Normalisierung des Schiffsverkehrs durch die Straße von Hormus wäre ein wichtiger Wendepunkt. Sie würde aber keine sofortige Rückkehr zu den Bedingungen vor dem Krieg bedeuten.
Erstens hängt Katars Heliumproduktion von der beschädigten Gasverarbeitungsinfrastruktur ab. Selbst bei freiem Schiffsverkehr könnten nur die tatsächlich verfügbaren Mengen exportiert werden.
Zweitens funktioniert die Logistik für flüssiges Helium als geschlossener Kreislauf. Die Container müssen an den Produktionsstandorten bereitstehen, befüllt, zu den Kunden transportiert und anschließend zurückgebracht werden. Bei längeren Unterbrechungen befinden sich diese Behälter schnell an den falschen Stellen der Lieferkette. Den normalen Kreislauf wiederherzustellen, braucht Zeit.
Drittens müssen Kunden ihre Lagerbestände wieder auffüllen. Halbleiterhersteller, medizinische Anwender und Forschungseinrichtungen dürften ihre vorsichtigeren Beschaffungsstrategien deshalb nicht sofort aufgeben.
Die ersten Folgen einer Normalisierung wären vor allem am Markt zu spüren: weniger Panikkäufe, geringerer Druck auf die Spotpreise und mehr Vertrauen darauf, dass die Lager wieder aufgefüllt werden können.
Eine Risikoprämie könnte dennoch bestehen bleiben, bis sowohl die Produktion in Katar als auch der Transit durch Hormus über längere Zeit zuverlässig funktionieren.
WIE CHIPHERSTELLER REAGIEREN
Für Halbleiterhersteller ist nicht der Heliumpreis das größte Problem, sondern die Versorgungssicherheit. Kurzfristig dürften sie Helium sparen, Lagerbestände nutzen und besonders wichtigen Produktionslinien Vorrang geben.
Hält die Knappheit an, könnten Hersteller weniger wichtige Produktionsbereiche drosseln oder Helium zwischen Fabriken umverteilen. Auf der Semicon China warnte Cameron Johnson im März, Unternehmen könnten gezwungen sein, ihre Produktion zu reduzieren oder kritische Produkte zu priorisieren. Reuters berichtete bereits über Auswirkungen der Heliumknappheit auf Teile der globalen Technologie-Lieferketten.
Langfristig dürfte die Krise in Katar größere Pufferbestände, mehr Heliumrückgewinnung und Recycling sowie geografisch breiter gestreute Lieferverträge fördern. Wie wichtig mehrere Bezugsquellen sind, zeigte Air Liquide bereits im März: Das Unternehmen begann, Helium aus anderen Regionen an betroffene Kunden umzuleiten.
DIE SUCHE NACH ALTERNATIVEN
Auf dem Papier gibt es mehrere alternative Heliumquellen. In der Praxis kann jedoch keine davon Katars Kombination aus Größe, Exportorientierung, Verflüssigungsinfrastruktur und etablierter Logistik kurzfristig ersetzen.
Die Vereinigten Staaten bleiben mit rund 81 Millionen m³ im Jahr 2025 der weltweit größte Produzent, so der USGS. Doch die hohe Binnennachfrage, bestehende Verträge und Verarbeitungskapazitäten begrenzen die Möglichkeit, kurzfristig für ausfallende Exporte aus Katar einzuspringen.
Algerien produzierte 2025 rund 11 Millionen m³. Seine Nähe macht das Land für Europas Diversifizierung interessant. Das Produktionsvolumen ist jedoch deutlich kleiner als das Katars.
Kanada ist ein aufstrebender Produzent und bietet längerfristiges Potenzial. Laut USGS nahm dort 2025 eine neue Heliumanlage den Betrieb auf. Auch in den Vereinigten Staaten und Südafrika gingen neue Anlagen in Betrieb.
Solche Projekte können die globale Versorgung widerstandsfähiger machen. Neue Heliumkapazitäten erfordern jedoch geeignete Lagerstätten, Trenn- und Reinigungsanlagen, Verflüssigungskapazitäten und spezialisierte Logistik. Kanada ist deshalb eher Teil einer mittelfristigen Lösung als ein unmittelbarer Ersatz für Katar.
Russland produzierte 2025 rund 18 Millionen m³ und verfügt über große Ressourcen. Für viele westliche Abnehmer ist russisches Helium jedoch nicht verfügbar. Der USGS weist darauf hin, dass die Importverbote der Europäischen Union und der Vereinigten Staaten für russisches Helium 2025 weiter galten.
China ist ein Sonderfall. Das Land ist vor allem ein großer Verbraucher und Importeur, nicht ein alternativer Lieferant. Seine Bemühungen, Helium für die heimische Industrie und insbesondere die Halbleiterfertigung zu sichern, könnten den Wettbewerb um andere Bezugsquellen verschärfen.
Kauft China mehr Helium außerhalb Katars ein, konkurrieren europäische und andere asiatische Importeure möglicherweise um dieselben begrenzten Mengen.
Das Problem ist also nicht nur die Geologie. Neue Heliumkapazitäten erfordern Aufbereitungs- und Reinigungsanlagen, Verflüssigungskapazitäten, Kryogenbehälter, geschultes Personal und sichere Handelswege. All das lässt sich nicht kurzfristig aufbauen.
Recycling kann die Versorgung widerstandsfähiger machen, vor allem bei großen industriellen und wissenschaftlichen Anwendern. Es verringert die Abhängigkeit von neu produziertem Helium – beseitigt sie aber nicht.
ENERGIESICHERHEIT NEU GEDACHT
Der Heliummarkt ist winzig im Vergleich zu Öl oder LNG. Seine strategische Bedeutung ist jedoch enorm. Helium ist ein kritischer industrieller Rohstoff, dessen Versorgung von einer Infrastruktur abhängt, die vor allem für die Förderung und Verarbeitung von Erdgas gebaut wurde.
Die Krise in Katar zeigt, dass Risiken für die Energiesicherheit nicht an den Brennstoffmärkten enden. Sie können sich über Lieferketten bis in Halbleiterfabriken, medizinische Systeme und andere Hightech-Industrien ausbreiten.
Für die KI-Wirtschaft ist das besonders bemerkenswert. Bei der Infrastruktur für künstliche Intelligenz geht es meist um Rechenleistung, Rechenzentren, Strom und moderne Chips. Doch die Lieferkette reicht viel weiter zurück – bis zu spezialisierten Industriegasen, Erdgasaufbereitungsanlagen und Seewegen Tausende Kilometer entfernt von den Halbleiterfabriken.
Eine Normalisierung des Schiffsverkehrs durch die Straße von Hormus würde ein wichtiges Transportproblem entschärfen. Die grundlegende Lehre aus der Krise bliebe jedoch bestehen.
Ein widerstandsfähigerer Heliummarkt braucht eine breiter aufgestellte Produktion, ausreichende Verflüssigungs- und Containerkapazitäten, Recycling, strategische Vorräte und langfristige Verträge. Helium muss dabei als kritischer Rohstoff betrachtet werden – nicht als gewöhnliches Industriegas.
Für Politik, Energieunternehmen und Industrie ist die Konsequenz klar: Energiesicherheit bedeutet nicht nur, zu wissen, woher Öl und Gas kommen. Entscheidend sind auch die strategisch wichtigen Materialien, die mit dieser Infrastruktur verbunden sind – darunter das unsichtbare Gas, das den globalen KI-Boom mit antreibt.