

Europas Gasspeicher sind deutlich schwächer gefüllt als in den Vorjahren. Zugleich hat der Konflikt im Nahen Osten den weltweiten Handel mit Flüssigerdgas verändert. Die EU sieht ihre Versorgung dennoch als gesichert an. Wie groß sind die Risiken für den kommenden Winter und welche Folgen könnte die Entwicklung für 2027 haben?
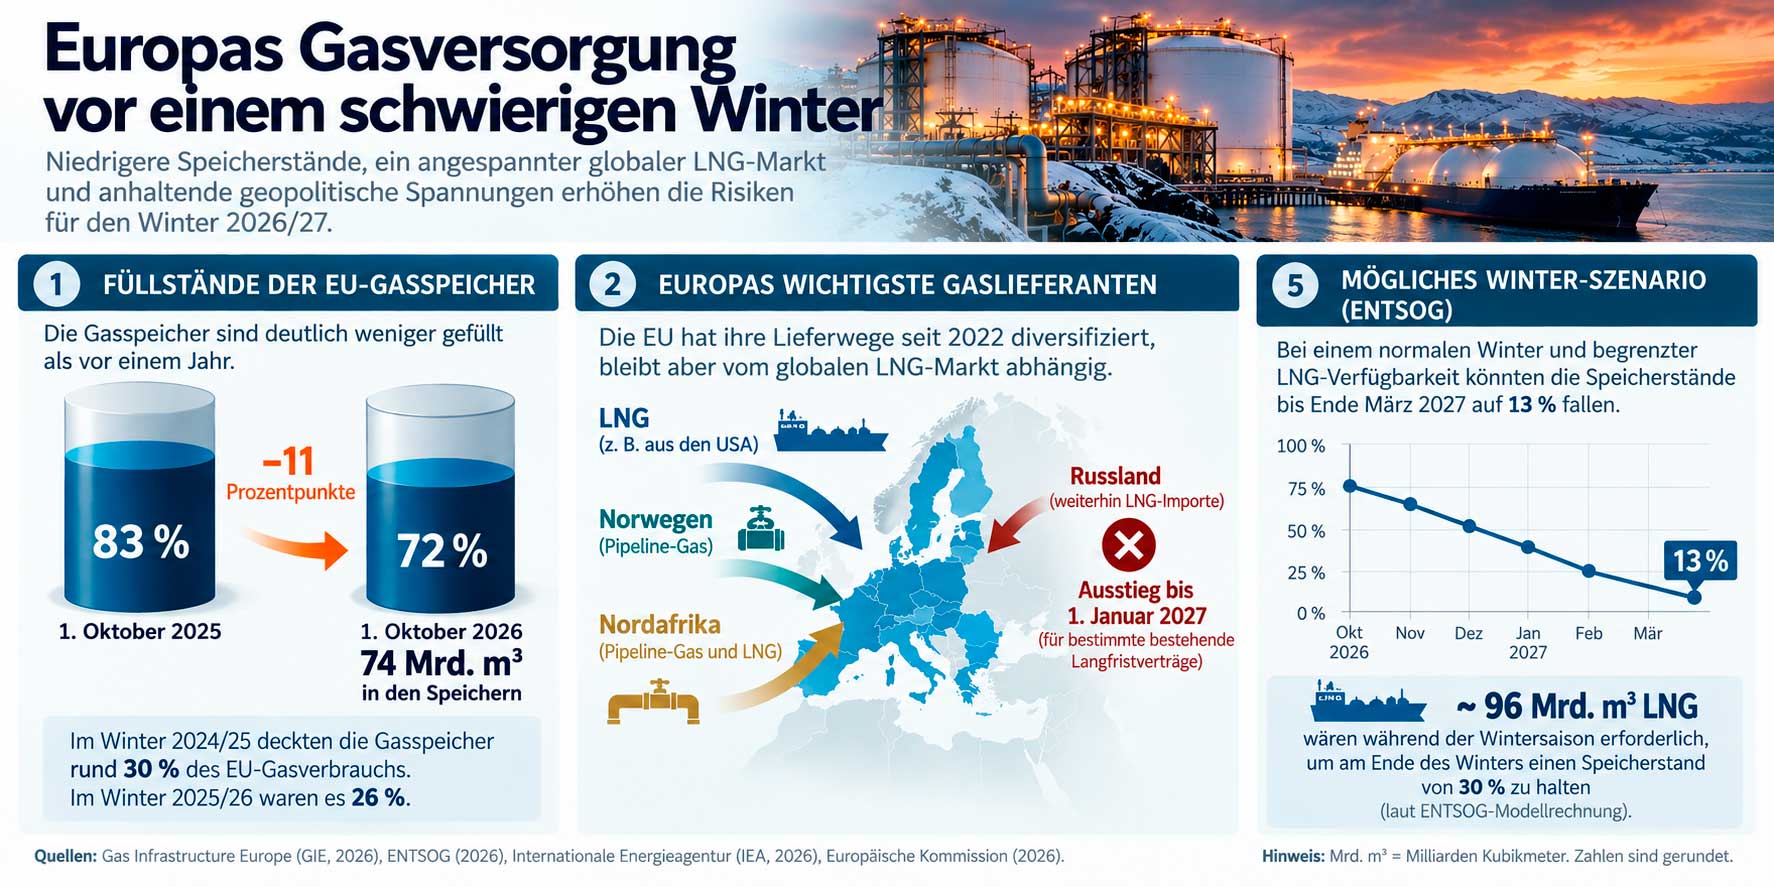
Europa beginnt die Heizperiode mit ungewöhnlich geringen Gasreserven. Am 1. Oktober 2026 waren die unterirdischen Gasspeicher in der Europäischen Union zu 72 Prozent gefüllt, rund elf Prozentpunkte weniger als ein Jahr zuvor. Insgesamt lagerten dort etwa 74 Milliarden Kubikmeter Erdgas. Das geht aus den aktuellen Daten von Gas Infrastructure Europe hervor.
Der Unterschied ist erheblich, bedeutet aber nicht automatisch, dass Europa vor einem Gasmangel steht. Seit der Energiekrise von 2022 haben die europäischen Staaten neue Lieferanten gewonnen, zusätzliche Terminals für Flüssigerdgas gebaut und ihren Gasverbrauch reduziert. Gleichzeitig ist ihre Versorgung stärker vom internationalen Markt für Flüssigerdgas, kurz LNG, abhängig geworden. Dort konkurrieren europäische Käufer mit Abnehmern aus Asien um verfügbare Lieferungen.
Ob Europa gut durch den Winter kommt, hängt deshalb nicht allein davon ab, wie viel Gas bereits gespeichert ist. Ebenso entscheidend sind die Temperaturen, die laufenden Importe und die Preise, zu denen Unternehmen zusätzliche Mengen beschaffen können.
Weniger Gas in den Speichern, aber kein unmittelbarer Engpass
Die europäischen Gasspeicher gleichen Schwankungen zwischen Sommer und Winter aus. Während der warmen Monate wird Gas eingelagert, das bei sinkenden Temperaturen wieder ins Netz fließt. Im vergangenen Winter deckten die Speicher rund 26 Prozent des gesamten Gasverbrauchs der EU. Im Winter davor waren es etwa 30 Prozent.
Die Ausgangslage unterscheidet sich jedoch deutlich zwischen den Mitgliedstaaten. Besonders in Nordwesteuropa liegen die Reserven vergleichsweise niedrig. Andere Länder verfügen über größere Vorräte oder können stärker auf laufende Lieferungen über Pipelines und LNG Terminals zurückgreifen. Der europäische Durchschnitt sagt daher wenig darüber aus, wie gut einzelne Regionen auf einen kalten Winter vorbereitet sind.
Noch im Herbst 2023 erreichten die europäischen Gasspeicher außergewöhnlich hohe Füllstände. Bereits damals warnten Experten vor den Grenzen der europäischen Gasversorgung, obwohl die unmittelbare Versorgungslage deutlich günstiger war.
Die Europäische Kommission sieht derzeit dennoch keinen unmittelbaren Grund zur Sorge um die physische Versorgung. Nach einer Sitzung ihrer Gas Coordination Group am 8. Oktober erklärte sie, das europäische Gasnetz könne zusätzliche LNG Mengen aufnehmen und geringere Speicherbestände teilweise ausgleichen.
Auch der europäische Verband der Gasfernleitungsnetzbetreiber ENTSOG bestätigt in seinem aktuellen Winterbericht, dass die vorhandene Infrastruktur unter verschiedenen Bedingungen ausreichend leistungsfähig ist. Europa kann pro Wintersaison Flüssigerdgas im Umfang von rund 145 Milliarden Kubikmetern an seinen Terminals aufnehmen und wieder in gasförmigen Zustand umwandeln. Allerdings garantiert diese Kapazität noch keine entsprechenden Lieferungen.
Der erhoffte Überschuss an Flüssigerdgas bleibt aus
Noch zu Beginn des Jahres 2026 rechneten viele Marktbeobachter mit einer Entspannung. Neue Exportanlagen, vor allem in Nordamerika, sollten das weltweite Angebot an Flüssigerdgas deutlich erhöhen. Nach Jahren hoher Preise schien damit eine Phase günstigerer Beschaffungsbedingungen möglich.
Der Krieg im Nahen Osten hat diese Erwartungen verändert. Angriffe auf Energieanlagen in Katar und Störungen des Schiffsverkehrs durch die Straße von Hormus beeinträchtigten einen der wichtigsten Exportstandorte der Welt.
Nach Angaben der Internationalen Energieagentur gingen die LNG Lieferungen aus Katar und den Vereinigten Arabischen Emiraten zwischen März und Juni gegenüber dem Vorjahr um rund 35 Milliarden Kubikmeter zurück. Zusätzliche Exporte aus anderen Regionen konnten etwa drei Viertel dieses Ausfalls ausgleichen.
Besonders die Vereinigten Staaten spielen dabei eine wichtige Rolle. Neue amerikanische Exportanlagen erhöhen das Angebot und geben europäischen Importeuren zusätzliche Möglichkeiten. Doch auch amerikanisches Flüssigerdgas wird auf einem internationalen Markt gehandelt. Wenn asiatische Käufer höhere Preise bieten, können flexible Lieferungen dorthin umgeleitet werden.
Mit den steigenden Importen aus den USA hat sich zugleich die Frage nach neuen Abhängigkeiten von amerikanischem Flüssigerdgas gestellt.
Die IEA erwartet für das Gesamtjahr 2026 nur noch ein weitgehend unverändertes weltweites LNG Angebot. Schäden an den Exportanlagen im Nahen Osten könnten den Markt zudem bis ins Jahr 2027 belasten. Für Europa bedeutet dies, dass zusätzliche Importterminals zwar die technischen Möglichkeiten verbessern, aber keinen Schutz vor einer weltweiten Verknappung bieten.
Mehr Lieferwege schaffen Sicherheit, aber keine Unabhängigkeit
Seit die Gaslieferungen aus Russland nach Europa drastisch reduziert sind, hat die EU ihre Versorgungswege erheblich verändert. Gas aus Norwegen, Flüssigerdgas aus den USA und Lieferungen aus Nordafrika haben an Bedeutung gewonnen.
Auch der Mittelmeerraum gewinnt als neuer Energiekorridor für Europa an Bedeutung. Lieferungen aus Nordafrika sollen die bisherigen Importwege ergänzen und die Abhängigkeit von einzelnen Lieferanten verringern.
Trotz dieser Veränderungen gelangt weiterhin russisches Flüssigerdgas in die EU, unter anderem aus der Förderregion Jamal in Sibirien. Die EU hat Anfang 2026 beschlossen, diese Importe schrittweise zu beenden. Für bestimmte bestehende langfristige LNG Verträge gilt das Importverbot ab dem 1. Januar 2027. Die Maßnahme ist Teil der europäischen Strategie, die Energieabhängigkeit von Russland zu beenden und die Einnahmen des Landes aus europäischen Energiegeschäften zu verringern. Die Einzelheiten regelt die EU Verordnung 2026/261.
Der geplante Ausstieg fällt in eine Phase, in der das weltweite LNG Angebot durch den Konflikt im Nahen Osten unter Druck steht. Europäische Importeure müssen deshalb zusätzliche Mengen aus anderen Ländern beschaffen. Dabei dürften die Vereinigten Staaten eine wichtige Rolle spielen, deren Exportkapazitäten sich allerdings nicht beliebig schnell ausbauen lassen.
Die größere Zahl an Lieferwegen macht die europäische Gasversorgung widerstandsfähiger gegen den Ausfall einzelner Lieferanten. Sie kann jedoch weder internationale Preisschwankungen noch regionale Versorgungsprobleme vollständig verhindern.
Denn Gas ist innerhalb Europas nicht überall gleich leicht verfügbar. Länder mit direktem Zugang zu LNG Terminals und gut ausgebauten Pipelines können flexibler reagieren als Binnenstaaten in Mittelosteuropa und Südosteuropa. ENTSOG untersucht deshalb auch mögliche regionale Engpässe, wenn niedrige Speicherstände mit hoher Nachfrage und unterbrochenen Lieferungen zusammentreffen.
Wenn Gas verfügbar ist, aber teuer bleibt
Für Europas Wirtschaft könnte sich der kommende Winter auch ohne größere Lieferausfälle als schwierig erweisen.
Bereits im zweiten Quartal 2026 lagen die europäischen Gaspreise nach Berechnungen der Internationalen Energieagentur im Durchschnitt rund 32 Prozent über dem Vorjahresniveau. In Asien stiegen die Preise für kurzfristig gehandeltes Flüssigerdgas sogar um etwa 45 Prozent.
Auch für die kommenden Monate rechnen Energieanalysten mit anhaltend hohen Preisen. Wie Reuters am 12. Oktober 2026 berichtete, erwartet Andreas Schroeder, Leiter der Gas- und LNG-Analyse beim Marktforschungsunternehmen ICIS, dass die Märkte den zusätzlichen Gasbedarf Europas für die Wiederbefüllung der Speicher noch nicht vollständig berücksichtigen. Selbst wenn sich der Konflikt im Nahen Osten entschärft, könnte die Nachfrage im Sommer 2027 die Preise deshalb weiter stützen.
Hohe Gaspreise treffen besonders Unternehmen, die große Mengen Energie für ihre Produktion benötigen. Dazu gehören die chemische Industrie, die Düngemittelhersteller sowie Teile der Metallindustrie und der Glasindustrie. Sie müssen höhere Kosten tragen oder ihre Produktion einschränken, wenn sich der Betrieb wirtschaftlich nicht mehr lohnt.
Auch der Strommarkt bleibt betroffen, da Gaskraftwerke in vielen europäischen Ländern weiterhin einen Teil der Stromerzeugung übernehmen und bei hoher Nachfrage den Marktpreis beeinflussen können.
Allerdings wirkt die schwächere Nachfrage zugleich entlastend auf die Gasversorgung. Die IEA erwartet, dass der europäische Gasverbrauch 2026 um mehr als zwei Prozent sinken könnte. Dazu tragen sowohl die wachsende Stromerzeugung aus erneuerbaren Energien als auch die hohen Gaspreise bei.
Während erneuerbare Energien den Gasbedarf langfristig senken können, kann ein geringerer Verbrauch infolge hoher Preise auch Ausdruck wirtschaftlicher Belastungen sein.
Europas Gasversorgung im Winter 2026–2027. Grafik: Redaktion Energy Europe.
Warum der nächste Sommer bereits eine Rolle spielt
Die vielleicht größte Unsicherheit reicht über den Winter hinaus. Denn je stärker Europa seine Speicher in den kommenden Monaten leert, desto mehr Gas muss es im Sommer 2027 wieder beschaffen.
Wie schwierig das werden könnte, zeigen die aktuellen Modellrechnungen von ENTSOG. Unter der Annahme eines normalen Winters und eines knappen LNG Angebots könnten die europäischen Speicher bis Ende März 2027 auf nur noch 13 Prozent fallen. Diese Berechnung beschreibt ein mögliches Szenario und keine Prognose für den tatsächlichen Verlauf des Winters.
Um unter den entsprechenden Modellannahmen am Ende des Winters einen Speicherstand von 30 Prozent zu halten, wären nach Berechnungen von ENTSOG rund 96 Milliarden Kubikmeter Flüssigerdgas während der Wintersaison erforderlich. Diese Menge ist allerdings kein allgemeingültiger Mindestbedarf, sondern gilt nur unter den Bedingungen des untersuchten Szenarios.
Bei einem besonders kalten Winter steigt das Risiko weiter. Die Modellrechnungen untersuchen deshalb auch, welche Folgen eine außergewöhnlich hohe Nachfrage und eingeschränkte LNG Lieferungen hätten. Unter solchen Bedingungen könnten zusätzliche Maßnahmen erforderlich werden, um den Verbrauch zu senken oder regionale Versorgungsprobleme zu vermeiden.
Niedrige Restbestände würden auch die nächste Heizperiode belasten. Europa müsste im Sommer 2027 besonders große Mengen einkaufen, um die Speicher wieder aufzufüllen. Falls sich das weltweite LNG Angebot bis dahin nicht ausreichend erholt, könnte die zusätzliche Nachfrage die Preise weiter unter Druck setzen.
Die Europäische Kommission betont deshalb, dass ausreichende Reserven nicht nur für mögliche Kälteperioden am Ende dieses Winters wichtig sind, sondern auch für die Vorbereitung auf den folgenden Winter.
Europa ist heute besser gegen den plötzlichen Ausfall einzelner Gaslieferanten geschützt als noch vor vier Jahren. Doch die Entwicklung der vergangenen Monate zeigt, dass eine breitere Auswahl an Lieferwegen allein keine stabilen Preise garantiert.
Ob der Winter 2026/27 zu einer neuen Belastungsprobe wird, hängt deshalb nicht nur von den Speicherständen ab. Ebenso wichtig sind die Entwicklung der LNG Exporte, die Temperaturen und die europäische Gasnachfrage.
Selbst wenn die Versorgung gesichert bleibt, könnte Europa für diese Sicherheit einen hohen Preis zahlen.